

Crédit immobilier en Côte d’Ivoire : comment financer l’achat d’un bien déjà construit?
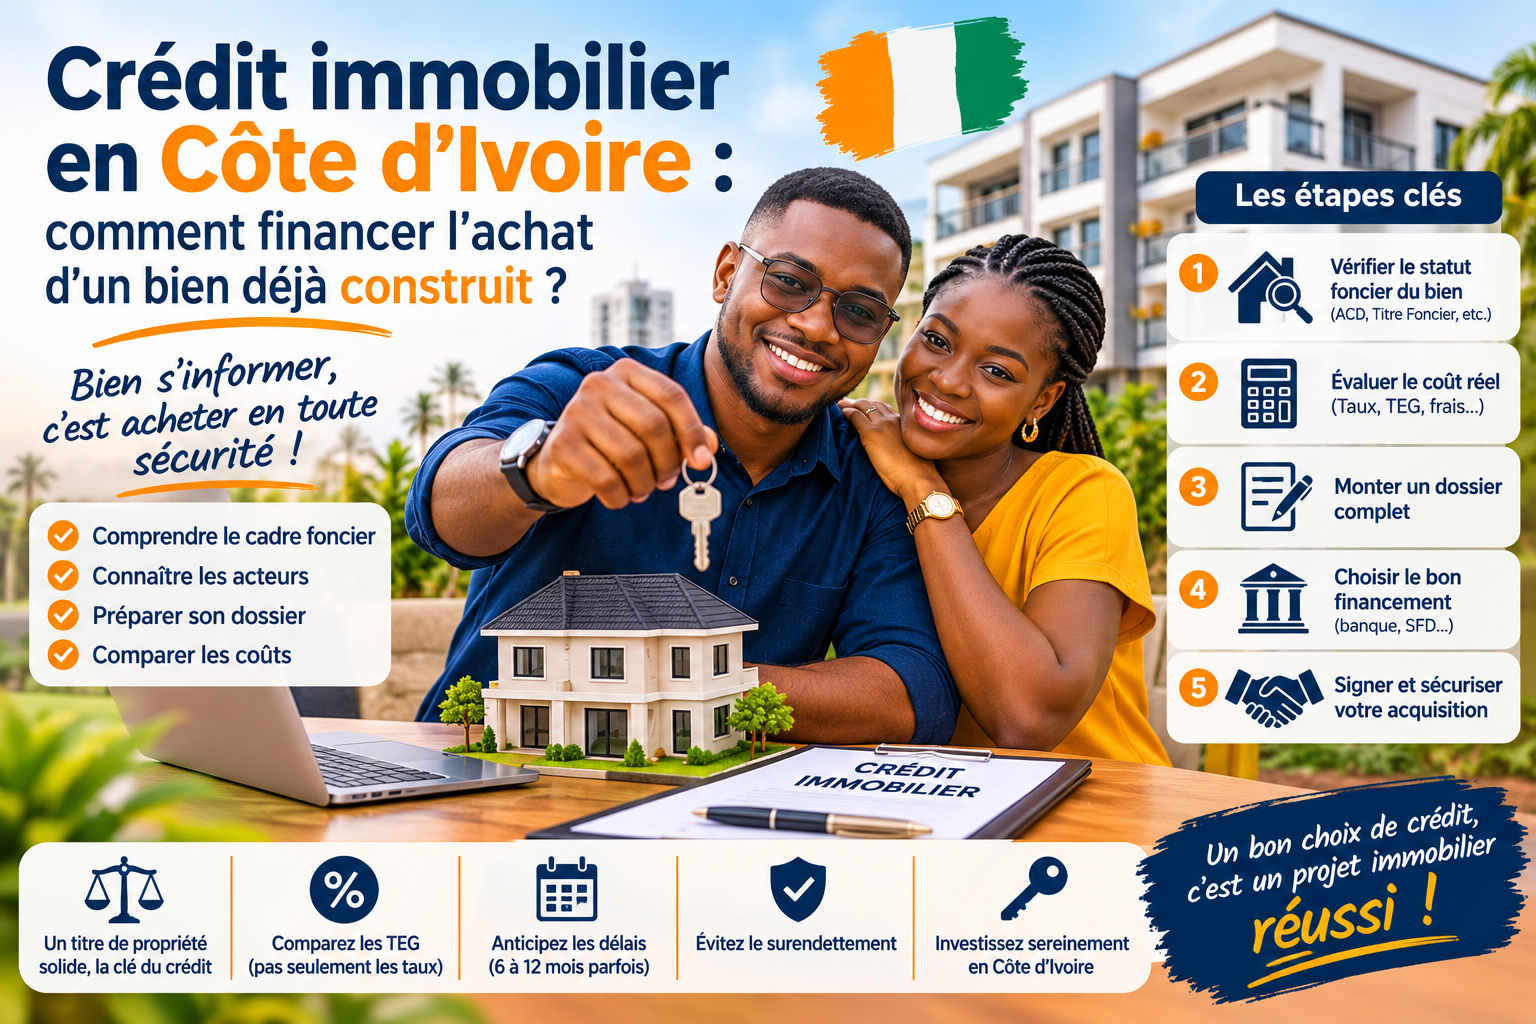
Crédit immobilier en Côte d'Ivoire : comment financer l'achat d'un bien déjà construit
Acquérir une maison ou un appartement déjà bâti est, pour beaucoup de ménages ivoiriens, une étape patrimoniale majeure, souvent plus rapide et moins risquée qu'une construction sur plan. Mais deux points décident de l'issue du financement : la solidité du titre de propriété et le coût réel du crédit. Cet article présente le cadre foncier issu des réformes récentes, les acteurs du financement, le parcours d'un dossier, les pièces à réunir et les points de vigilance. Il aborde ensuite, avec leurs risques, les solutions possibles quand le titre définitif n'est pas encore disponible.
1. Pourquoi l'achat d'un bien déjà construit séduit
À la différence d'un crédit construction, qui finance une opération encore incertaine, l'achat d'un bien fini offre au prêteur un avantage central : le bien existe, il se visite, se mesure et s'évalue immédiatement. Pour l'acquéreur, cela signifie aussi un calendrier plus lisible, car il n'y a ni aléas de chantier, ni dépassement de budget à craindre.
La pression urbaine autour d'Abidjan et de ses communes périphériques (Bingerville, Anyama, Songon) a par ailleurs fait de l'immobilier l'un des placements privilégiés des ménages et des investisseurs ivoiriens. C'est une raison de plus de sécuriser chaque étape de l'acquisition.
2. Le cadre foncier : comprendre les documents avant de signer
Le régime foncier ivoirien distingue le milieu urbain du milieu rural. Les réformes engagées entre 2023 et 2025 ont surtout renforcé la traçabilité des terrains urbains issus de lotissements.
En zone urbaine
- L'Arrêté de Concession Définitive (ACD) est l'acte par lequel l'État confère la propriété définitive d'un terrain urbain issu d'un lotissement approuvé. Il est délivré par le Ministère de la Construction, du Logement et de l'Urbanisme (MCLU), selon la procédure fixée par le décret n° 2021-785 du 8 décembre 2021.
- Le Titre Foncier est établi auprès de la Conservation de la Propriété Foncière et des Hypothèques (CPFH). Il rend le droit opposable aux tiers. L'ACD et le Titre Foncier sont étroitement liés, mais ils ne sont pas strictement le même document : demandez à votre banque lequel elle exige pour constituer l'hypothèque.
- L'Attestation de Droit d'Usage coutumier (ADU) remplace l'ancienne attestation villageoise dans la procédure d'obtention de l'ACD. Elle est sécurisée par un QR code et un identifiant unique. Son calendrier est le suivant : instaurée par une communication en Conseil des ministres en 2023, elle est entrée en application en juillet 2024 pour les nouveaux lotissements, puis est devenue obligatoire pour toute demande d'ACD au premier semestre 2025, après un report de quelques mois par rapport à la date initialement annoncée du 1er janvier 2025.
- L'ancienne attestation villageoise ne fait pas de son détenteur le propriétaire légal du terrain. Elle n'est cependant pas dénuée d'effet : ses détenteurs sont invités à déposer une demande d'ACD, à condition d'être mentionnés dans le guide villageois. Acheter sur la seule base d'une attestation villageoise reste donc une prise de risque, mais la régularisation est possible.
En zone rurale
Le Certificat Foncier, délivré par le Préfet de département après enquête foncière officielle, sécurise les droits coutumiers sur les terres rurales, avant une éventuelle transformation en titre foncier.
Les délais à intégrer dans votre plan de financement
La procédure d'ACD prévoit un délai officiel, mais les délais constatés sur le terrain sont généralement plus longs : comptez plusieurs mois, souvent de 6 à 12 mois, et davantage si le dossier est incomplet ou contesté. Un outil de vérification supplémentaire existe avec l'Identifiant Unique du Foncier de Côte d'Ivoire (IDUFCI), censé permettre de retracer l'historique documentaire d'une parcelle indépendamment des déclarations du vendeur. Vérifiez auprès du MCLU les modalités de consultation en vigueur.
3. Qui finance l'achat d'un bien immobilier ?
- Les banques commerciales proposent des prêts immobiliers garantis par une hypothèque. Elles exigent presque systématiquement un titre définitif (ACD ou Titre Foncier), car c'est lui qui permet d'inscrire l'hypothèque de premier rang.
- Les systèmes financiers décentralisés (SFD) financent des projets d'habitat avec des exigences de garantie souvent différentes. Ils peuvent convenir à des profils dont le titre n'est pas finalisé ou dont les revenus sont peu formalisés, mais leurs taux sont en général plus élevés (voir le plafond de l'usure plus bas).
- Les dispositifs publics et institutionnels de soutien à l'habitat (fonds de soutien, refinancement hypothécaire régional, programmes de logements) peuvent faciliter l'accès au crédit. Renseignez-vous auprès de votre banque sur les programmes accessibles à votre profil.
4. Le parcours d'un dossier de crédit immobilier
Étape 1 : vérifier le statut foncier exact du bien
Établissez si le bien est couvert par un ACD ou un Titre Foncier définitif, ou seulement par un document intermédiaire (ADU, lettre d'attribution, ancienne attestation villageoise). Appuyez-vous sur l'IDUFCI de la parcelle et sur un état domanial (MCLU) ou un état foncier (CPFH) selon que le Titre Foncier existe déjà ou non. Ces états confirment l'absence de litige, d'hypothèque ou de saisie.
Étape 2 : faire réaliser l'expertise immobilière
L'expert estime la valeur vénale du bien en combinant la valeur du terrain et le coût de reconstruction des ouvrages, dépréciés selon leur âge et leur entretien. Ce rapport sert de base à la banque pour calibrer le montant du prêt.
Étape 3 : signer la promesse de vente devant notaire
Elle identifie le bien, fixe le prix et énumère les conditions suspensives (quitus fiscal, mainlevées d'éventuelles hypothèques, libération des lieux, obtention du prêt). La banque instruit souvent le dossier sur cette base.
Étape 4 : régulariser le titre si nécessaire
Si le bien n'est couvert que par une ADU ou une lettre d'attribution, la demande d'ACD incombe souvent à l'acheteur après la transaction. La banque conditionne alors généralement le déblocage du crédit, au moins en partie, à l'obtention effective du titre. Prévoyez donc ce délai dans votre calendrier.
5. Les pièces à réunir
| Document | Rôle dans le dossier |
|---|---|
| ACD ou Titre Foncier (zone urbaine) / Certificat Foncier (zone rurale) | Preuve de la propriété définitive, condition du crédit hypothécaire |
| ADU | Point d'entrée de la demande d'ACD si le titre définitif n'est pas encore établi |
| IDUFCI de la parcelle | Vérification de l'historique documentaire du terrain |
| État domanial (MCLU) ou état foncier (CPFH) | Confirmation de l'absence de litige, d'hypothèque ou de saisie |
| Rapport d'expertise immobilière | Base de valorisation pour le crédit |
| Promesse de vente notariée | Engagement contractuel entre les parties |
| Justificatifs de revenus, d'identité et de domiciliation | Évaluation de la capacité de remboursement |
6. Combien coûte réellement le crédit ?
Durée et taux
Un crédit immobilier s'étend le plus souvent sur 10 à 20 ans, parfois davantage selon les établissements. Les taux varient selon la banque, le profil de l'emprunteur et le niveau d'apport : demandez toujours une simulation écrite. À titre de repère général, le taux débiteur moyen des banques de l'UEMOA était de 6,67 % en mai 2026 selon la BCEAO. Il couvre tous les types de crédit, donc il ne constitue pas un taux immobilier.
Le plafond légal (taux d'usure)
Depuis le 1er juin 2026, il est fixé à 14 % l'an pour les banques et à 24 % l'an pour les établissements financiers de crédit, les institutions de microfinance et les autres agents économiques (Avis BCEAO n° 007-12-2025). Ce plafond s'applique au Taux Effectif Global (TEG), c'est-à-dire au coût total du crédit (intérêts, frais de dossier, assurance obligatoire, etc.) et non au seul taux nominal.
Un exemple chiffré (illustratif)
Pour emprunter 20 millions FCFA à 9 % l'an, hors assurance et frais :
| Durée | Mensualité approximative | Intérêts totaux approximatifs |
|---|---|---|
| 10 ans | 253 000 FCFA | 10,4 millions FCFA |
| 15 ans | 203 000 FCFA | 16,5 millions FCFA |
Allonger la durée de 10 à 15 ans allège la mensualité d'environ 50 000 FCFA, mais ajoute environ 6 millions FCFA d'intérêts. C'est le vrai arbitrage de tout crédit immobilier : mensualité supportable ou coût total minimal.
Les autres coûts à budgéter
- l'apport personnel, que les banques exigent généralement pour une part du prix ;
- l'assurance décès-invalidité, souvent demandée par le prêteur ;
- les frais de notaire, d'enregistrement et de mutation ;
- les frais d'expertise et de dossier.
Les prêteurs examinent aussi le taux d'endettement : la part de vos revenus consacrée à l'ensemble des mensualités ne doit pas dépasser le seuil fixé par l'établissement.
7. Quand le titre définitif n'est pas encore disponible : les alternatives et leurs risques
Beaucoup d'acquéreurs ou de futurs constructeurs ne disposent pas encore d'un ACD ou d'un Titre Foncier. Plusieurs voies existent, mais aucune n'est sans contrepartie.
Régulariser d'abord, financer ensuite
C'est l'option la plus sûre : obtenir l'ACD (ou accélérer la conversion d'un ancien acte provisoire, selon la situation du bien) ouvre l'accès au crédit hypothécaire classique et au permis de construire. Renseignez-vous auprès du MCLU sur la procédure applicable à votre dossier.
Le crédit construction à déblocages progressifs
Il finance un chantier par tranches : vous n'empruntez, et ne payez des intérêts, que sur les sommes déjà décaissées. C'est un avantage réel par rapport à un capital intégralement versé dès le premier jour. Il suppose en général un titre foncier sécurisé et un permis de construire.
Le financement par étapes auprès d'un SFD ou par des crédits successifs
Certains ménages construisent progressivement en enchaînant des crédits courts. L'intérêt économique est simple : en n'empruntant que ce qu'on dépense, on réduit le capital moyen restant dû. Mais ce montage comporte des risques importants :
- le TEG de ces crédits est souvent plus élevé, dans la limite des plafonds d'usure : 14 % pour les banques, 24 % pour les autres prêteurs ;
- les mensualités sont plus lourdes, car la durée est courte, et chaque crédit doit être remboursé avec vos revenus ;
- il n'y a pas de garantie hypothécaire sur un terrain sans titre définitif ;
- un incident de remboursement peut interrompre le chantier et laisser une construction inachevée ;
- sans titre sécurisé, le permis de construire est difficile à obtenir, et construire sans autorisation expose à des risques administratifs et à des difficultés de revente ;
- les crédits à la consommation sont conçus pour des besoins de consommation : leur usage pour un projet immobilier exige de vérifier attentivement votre capacité de remboursement afin d'éviter le surendettement.
Ce montage peut s'avérer moins coûteux que d'emprunter la totalité du capital sur 15 à 20 ans, mais uniquement si vos revenus absorbent sans difficulté des mensualités plus élevées et si le terrain est sécurisé. Faites-vous conseiller par votre banque ou votre SFD et comparez les TEG sur la même base avant de vous engager.
8. Les points de vigilance pour l'acquéreur
- Ne versez jamais d'argent sur la seule foi d'une attestation villageoise non régularisée : vérifiez l'ADU ou le titre, et le statut du lotissement.
- Vérifiez l'IDUFCI de la parcelle et les états domanial ou foncier avant tout versement, quelles que soient les déclarations du vendeur.
- Demandez systématiquement le numéro de Titre Foncier ou d'ACD et faites-le confirmer auprès de l'administration compétente (CPFH ou MCLU).
- Intégrez les délais réels de régularisation dans votre plan de financement.
- Comparez les TEG, et non les seuls taux nominaux, et demandez le tableau d'amortissement.
- Faites relire la promesse de vente par un notaire avant de signer.
- Conservez la preuve de chaque paiement et exigez un reçu.
9. Questions fréquentes
Puis-je obtenir un crédit immobilier bancaire avec une ADU seule ?
En principe non : les banques exigent un titre définitif pour l'hypothèque. L'ADU est le point d'entrée de la demande d'ACD. Certaines banques peuvent toutefois débloquer le crédit par étapes, conditionné à l'obtention du titre.
Mon vendeur a une ancienne attestation villageoise. Dois-je renoncer à l'achat ?
Pas nécessairement, mais l'opération est risquée. Il faut vérifier que le vendeur figure dans le guide villageois, lancer la régularisation, et prévoir les délais et les coûts correspondants dans le prix et le calendrier.
Que signifie le plafond d'usure pour moi ?
Aucun crédit ne peut avoir un TEG supérieur à 14 % (banques) ou 24 % (autres prêteurs). Si le TEG qui vous est proposé dépasse ce plafond, il est irrégulier.
Faut-il privilégier une durée longue ou courte ?
Une durée courte coûte moins cher au total, mais impose une mensualité plus lourde. Le bon choix est la durée la plus courte que votre budget supporte confortablement.
Conclusion
Le financement d'un bien immobilier en Côte d'Ivoire s'inscrit dans un contexte de réforme foncière qui vise à sécuriser les transactions et à réduire les ventes multiples : généralisation de l'ADU, numérisation des procédures, identifiant unique des parcelles. Pour l'acquéreur, la vigilance documentaire reste indispensable, car les délais réels de régularisation dépassent souvent les délais officiels. Plus largement, le coût d'un projet se juge sur le TEG, la durée et la sécurité du titre, et pas seulement sur le taux affiché.
Cet article est fourni à titre d'information et ne remplace ni l'avis d'un notaire, ni celui de votre établissement financier. Les règles foncières et les taux évoluent : vérifiez-les auprès des administrations et prêteurs concernés avant tout engagement.
Pour aller plus loin (sources à consulter)
- BCEAO, Avis n° 007-12-2025 du 31 décembre 2025 sur le taux de l'usure dans l'UMOA
- Ministère de la Construction, du Logement et de l'Urbanisme (MCLU) : procédures d'ACD et d'ADU
- Décret n° 2021-785 du 8 décembre 2021 déterminant la procédure de délivrance de l'ACD
- BCEAO, enquêtes sur les conditions de banque dans l'UEMOA
commentaire
Aucun commentaire
Laisser un commentaire