

Le crédit à la consommation en Côte d’Ivoire : pièces à fournir, fonctionnement et accès du secteur informel?
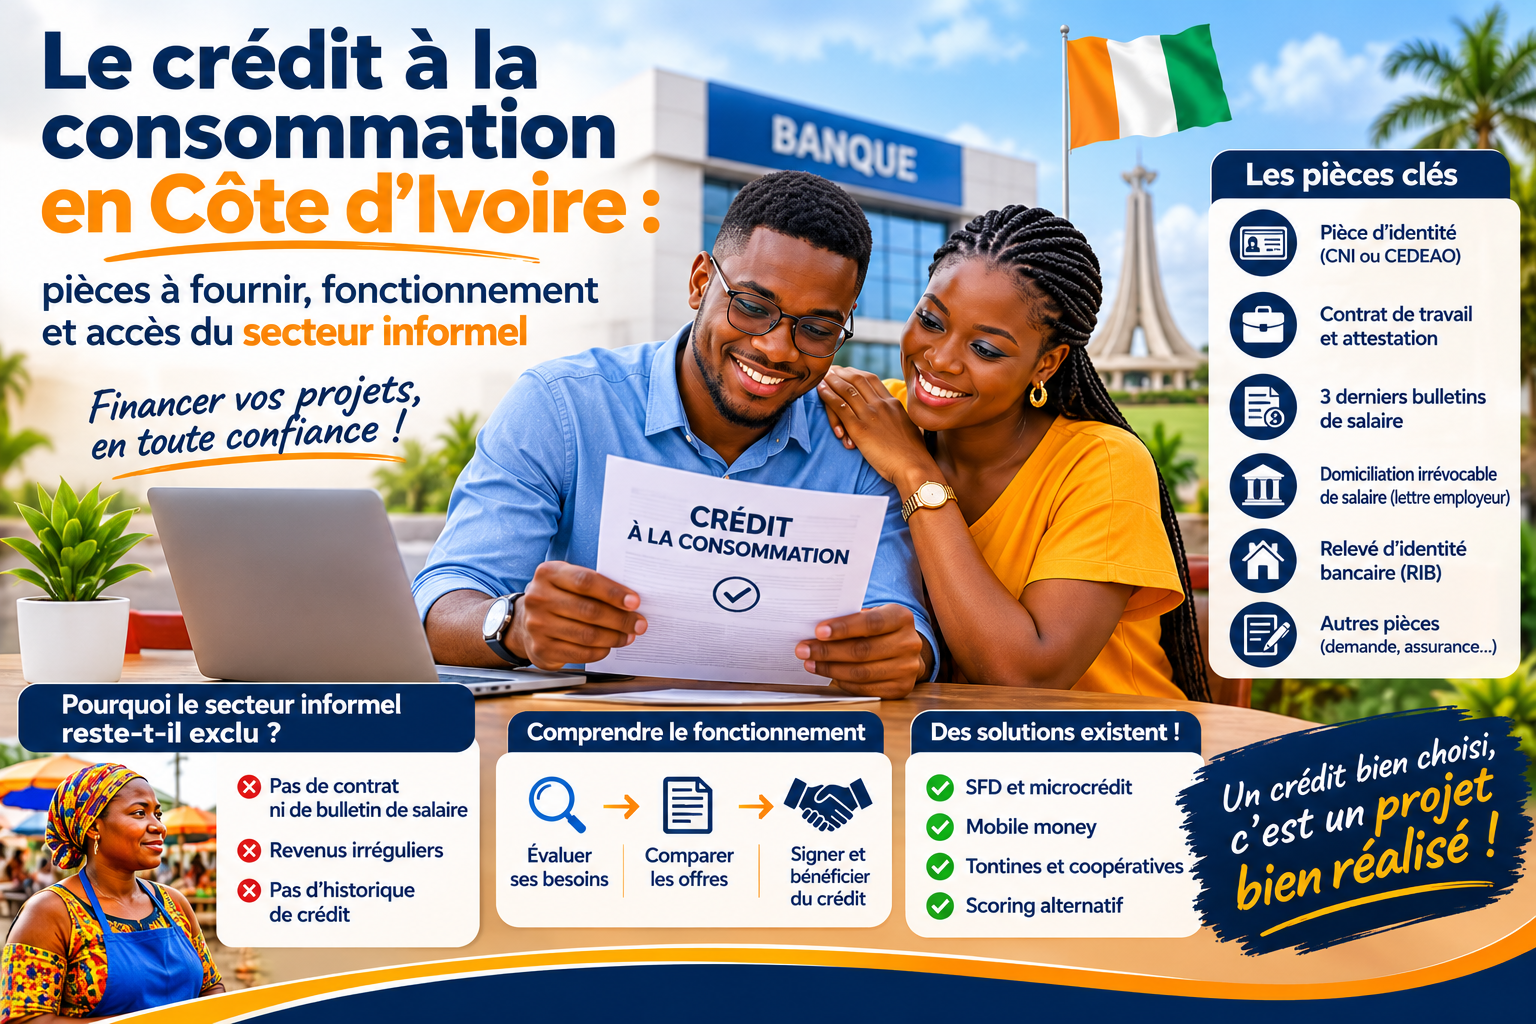
Le crédit à la consommation en Côte d'Ivoire : pièces à fournir, fonctionnement et accès du secteur informel
Le crédit à la consommation est l'un des produits les plus demandés dans les banques ivoiriennes : il finance l'achat d'un équipement, un événement familial ou un besoin de trésorerie ponctuel. Contrairement au crédit immobilier, il ne nécessite ni hypothèque ni titre foncier, ce qui le rend en théorie plus accessible. Mais il reste construit autour d'un profil précis : le salarié du secteur formel, sous contrat, dont le revenu est vérifiable et domiciliable. Cet article détaille le parcours-type d'un dossier de crédit à la consommation, explique son coût réel, puis analyse pourquoi ce même parcours reste difficile d'accès pour les actifs de l'économie informelle et quelles solutions existent.
1. Qu'est-ce que le crédit à la consommation ?
Le crédit à la consommation est un prêt à court ou moyen terme, non affecté ou affecté à un usage précis. Il se distingue du crédit immobilier par l'absence de garantie hypothécaire et par des durées nettement plus courtes. Il repose avant tout sur la capacité de remboursement régulière de l'emprunteur, généralement démontrée par un salaire domiciliable.
Ce produit est conçu pour des besoins de consommation. L'utiliser pour financer un projet immobilier ou une construction exige une vigilance particulière : les mensualités sont plus lourdes que celles d'un crédit immobilier et aucune garantie sur le bien ne protège l'emprunteur.
2. Le dossier-type : les pièces exigées d'un salarié du secteur formel
Les listes ci-dessous correspondent aux pratiques les plus courantes. Chaque banque fixe ses propres exigences : demandez la liste de votre établissement avant de rassembler les documents.
2.1. Identité et situation personnelle
- Pièce d'identité en cours de validité : carte nationale d'identité ivoirienne ou carte CEDEAO ;
- Fiche de renseignements confidentiels sur le client : état civil, situation de famille, adresse, patrimoine et charges financières existantes ;
- Relevé d'identité bancaire (RIB).
2.2. Justificatifs professionnels et de revenu
- Contrat de travail (un contrat à durée indéterminée est souvent exigé) ;
- Attestation de travail délivrée par l'employeur ;
- Bulletins de salaire récents, généralement les trois derniers.
2.3. La domiciliation irrévocable de salaire
C'est la pièce centrale du montage. Il s'agit d'un engagement, signé par l'employeur et par le salarié, de verser l'intégralité de la rémunération sur le compte ouvert auprès de la banque prêteuse. Elle permet à la banque de prélever la mensualité à la source et constitue la garantie principale du crédit. Selon les établissements, les agents de l'État peuvent devoir fournir une attestation de non-révocation de la domiciliation, tandis que les salariés du privé signent un engagement de domiciliation irrévocable avec leur employeur.
2.4. Autres pièces fréquemment demandées
- Demande de crédit et reconnaissance de dette ;
- Formulaire d'adhésion à l'assurance décès-invalidité ;
- Attestation de non-redevance (selon la banque) ;
- Photos d'identité.
2.5. Synthèse des pièces
| Catégorie | Documents |
|---|---|
| Identité | Carte nationale d'identité ivoirienne ou carte CEDEAO en cours de validité |
| Situation personnelle | Fiche de renseignements confidentiels (état civil, charges, patrimoine) |
| Emploi | Contrat de travail, attestation de travail de l'employeur |
| Revenu | Trois derniers bulletins de salaire |
| Garantie | Domiciliation irrévocable de salaire (lettre de l'employeur, engagement du salarié) |
| Compte bancaire | Relevé d'identité bancaire (RIB) |
| Assurance et engagement | Formulaire d'assurance décès-invalidité, reconnaissance de dette |
3. Les conditions d'octroi et le coût réel du crédit
3.1. Ce qui pèse dans la décision
- La quotité cessible est la part de la rémunération qui peut être affectée au remboursement des crédits. Elle est encadrée par le décret n° 2014-370 relatif au régime de la quotité cessible et de la quotité saisissable et calculée par paliers de revenus. En pratique, les banques veillent à ce que l'ensemble des mensualités reste autour du tiers du salaire net, tous crédits cumulés. Faites confirmer le calcul exact par votre banque.
- Le statut contractuel : un contrat à durée indéterminée est souvent exigé, de même qu'une certaine ancienneté.
- La durée : elle varie selon les établissements et les montants, le plus souvent de un à cinq ans.
- Le taux effectif global (TEG), seul indicateur reflétant le coût réel du crédit.
3.2. Le plafond légal (taux d'usure)
Depuis le 1er juin 2026, le taux d'usure est fixé à 14 % l'an pour les banques et à 24 % l'an pour les établissements financiers de crédit, les institutions de microfinance et les autres agents économiques (Avis BCEAO n° 007-12-2025). Il s'applique au TEG, c'est-à-dire au coût total du crédit : intérêts, frais de dossier, assurance obligatoire et autres frais. Un TEG supérieur à ce plafond est irrégulier.
3.3. Un exemple chiffré (illustratif)
Pour un crédit de 3 millions FCFA à 10 % l'an sur 36 mois, hors frais de dossier et assurance :
| Élément | Montant approximatif |
|---|---|
| Mensualité | 96 800 FCFA |
| Intérêts totaux | 485 000 FCFA |
| Salaire net minimal pour respecter un ratio d'un tiers | 290 000 FCFA |
Les frais de dossier et l'assurance décès-invalidité s'ajoutent à ces chiffres et font monter le TEG au-dessus du taux nominal. Demandez toujours l'offre de crédit écrite avec le TEG et le tableau d'amortissement.
4. Pourquoi le secteur informel reste largement exclu
4.1. Le constat : un pays très « inclus » au sens large, peu bancarisé au sens strict
Il faut distinguer deux indicateurs de la BCEAO. Le taux d'inclusion financière au sens large, qui tient compte de la monnaie électronique (mobile money), s'établissait à 82,2 % en Côte d'Ivoire en 2021, un niveau élevé pour l'UEMOA, légèrement derrière le Togo (85,7 %) et le Bénin (85,5 %). La bancarisation au sens strict, c'est-à-dire la détention d'un compte bancaire, reste en revanche bien plus faible : environ 26 % en 2021 et 29,5 % en 2022, avec une estimation autour de 31 % citée en 2025. Autrement dit, beaucoup d'Ivoiriens utilisent déjà des services financiers, notamment le mobile money, mais peu accèdent au crédit bancaire classique. C'est ce décalage qui explique la difficulté des actifs informels à obtenir un crédit à la consommation.
4.2. L'absence de contrat de travail et de bulletin de salaire
Sans employeur formel, il n'existe ni contrat de travail, ni attestation d'emploi, ni bulletin de paie régulier : le socle sur lequel une banque évalue la stabilité du revenu.
4.3. L'impossibilité de domicilier un salaire qui n'existe pas
La garantie centrale du crédit à la consommation classique, la domiciliation irrévocable de salaire, n'a pas d'équivalent direct pour un revenu d'activité indépendante, irrégulier et réparti entre plusieurs canaux (espèces, mobile money, ventes à crédit).
4.4. L'absence d'historique de crédit et de garanties réelles
Un actif informel n'a, la plupart du temps, jamais emprunté auprès d'une banque et ne peut généralement pas proposer les garanties alternatives que les établissements exigent en l'absence de domiciliation salariale.
4.5. Les efforts des autorités
La Direction générale du Trésor et de la Comptabilité publique mène chaque année une campagne nationale de sensibilisation à la bancarisation, à l'assurance et à l'inclusion financière. L'édition 2026 a été lancée le 13 août 2026 à Abidjan et s'est déroulée du 16 août au 5 septembre dans trois régions : le Kabadougou, le N'Zi et le Sud-Comoé. Elle vise à rapprocher les services bancaires, les produits d'assurance et la microfinance des ménages, des coopératives agricoles et des très petites entreprises. Elle s'inscrit dans la stratégie régionale d'inclusion financière 2025-2030 de la BCEAO. Il s'agit d'une action de sensibilisation, pas d'un nouveau produit de crédit : elle ne modifie pas, à elle seule, les critères d'octroi des banques.
5. Les alternatives qui se développent pour ce public
- Les systèmes financiers décentralisés (SFD) financent des projets de proximité auprès des indépendants et des petits commerçants, souvent par des mécanismes de caution solidaire de groupe ou d'épargne préalable. Leurs taux sont en général plus élevés que ceux des banques, avec un plafond légal de 24 %.
- Les offres de microcrédit liées au mobile money se développent. Elles évaluent le client sur son historique de transactions. Vérifiez que l'émetteur est agréé, et comparez le coût total plutôt que la seule commission affichée.
- Les tontines et coopératives fournissent déjà une forme de crédit et d'épargne de proximité. Leur participation régulière peut constituer une preuve de fiabilité financière lors d'une demande de crédit.
- Le scoring de crédit alternatif utilise des données non traditionnelles (historique de mobile money, régularité des paiements, activité en coopérative) pour estimer la capacité de remboursement là où aucun bulletin de salaire n'existe. C'est une voie prometteuse, mais elle suppose le consentement du client, la protection de ses données personnelles et la transparence sur les critères utilisés.
6. Constituer un dossier quand on est un actif informel
À défaut de bulletins de salaire, les établissements prêts à étudier un dossier d'indépendant demandent plus souvent des éléments comme :
- des relevés de mobile money ou de compte sur plusieurs mois, montrant des encaissements réguliers ;
- une preuve d'activité : carte de commerçant, inscription au registre du commerce (RCCM), numéro d'identification fiscale ou attestation d'une association professionnelle, d'une coopérative ou d'un marché ;
- une pièce d'identité et un justificatif de domicile ;
- l'historique d'épargne ou de participation à une tontine ;
- un garant ou une caution solidaire, selon l'établissement.
Ces pièces ne garantissent pas l'octroi du crédit, mais elles améliorent la lisibilité du dossier. Ouvrir un compte et y faire transiter vos revenus pendant plusieurs mois est souvent la première étape utile.
7. Points de vigilance, quel que soit le profil
- Comparez le TEG plutôt que le seul taux nominal affiché.
- Vérifiez la quotité cessible réellement disponible avant de cumuler plusieurs crédits.
- Lisez attentivement les clauses d'irrévocabilité de la domiciliation et les conditions de sortie.
- Avec un SFD, vérifiez le taux effectif réellement pratiqué : le plafond légal (24 %) est plus élevé que celui des banques (14 %).
- Vérifiez que le prêteur est agréé, et méfiez-vous de toute demande de paiement avant le déblocage des fonds.
- Évitez d'enchaîner plusieurs crédits pour financer un même projet sans avoir calculé le total de vos mensualités.
8. Questions fréquentes
Peut-on obtenir un crédit à la consommation sans salaire domicilié ?
C'est très rare auprès des banques, car la domiciliation est leur garantie principale. Les SFD et certains prêteurs proposent d'autres mécanismes, avec des conditions et des taux différents.
La quotité cessible est-elle la même pour tout le monde ?
Non. Elle est calculée par paliers de revenus et dépend de vos crédits déjà en cours.
Quelle différence entre le taux nominal et le TEG ?
Le taux nominal ne sert qu'à calculer les intérêts. Le TEG ajoute les frais de dossier, l'assurance et les autres frais : c'est lui qui est plafonné par le taux d'usure.
Puis-je utiliser un crédit à la consommation pour construire ma maison ?
Techniquement, c'est possible, mais c'est risqué : mensualités élevées, durées courtes, aucune garantie sur le bien et risque de chantier inachevé en cas de difficulté de paiement. Comparez avec un crédit immobilier ou un crédit construction.
Conclusion
Dans son architecture bancaire classique, le crédit à la consommation reste taillé pour le salarié formel disposant d'un contrat stable et d'une domiciliation de salaire. Les actifs informels, pourtant nombreux à utiliser le mobile money et la microfinance, rencontrent un décalage entre leur usage réel des services financiers et les critères de la banque traditionnelle. Les campagnes de sensibilisation, la microfinance et les outils d'évaluation fondés sur des données alternatives ouvrent des passerelles, à condition de rester vigilant sur le coût du crédit et sur le caractère agréé du prêteur.
Cet article est fourni à titre d'information et ne constitue ni un conseil financier, ni une offre de crédit. Les conditions d'octroi varient selon les établissements, et les taux et règles évoluent : vérifiez-les auprès de votre banque ou de votre institution de microfinance avant tout engagement.
Pour aller plus loin (sources à consulter)
- BCEAO, Avis n° 007-12-2025 du 31 décembre 2025 sur le taux de l'usure dans l'UMOA
- BCEAO, rapports et tableaux de bord sur l'inclusion financière dans l'UEMOA
- Décret n° 2014-370 relatif au régime de la quotité cessible et de la quotité saisissable
- Direction générale du Trésor et de la Comptabilité publique : campagne nationale de bancarisation et d'inclusion financière 2026
- Stratégie régionale d'inclusion financière 2025-2030 de la BCEAO
comment
No comments
Leave a comment